
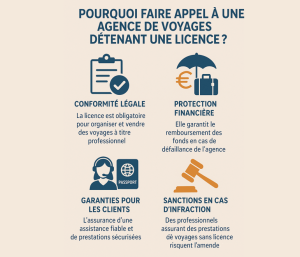
La faillite d’une agence de voyages a toujours des répercussions lourdes sur les clients, qui se retrouvent souvent démunis face à un litige financier majeur. En effet, la législation européenne impose que toute agence soit couverte par une garantie financière, assurée par un garant, souvent une banque ou une compagnie d’assurance, pour protéger les consommateurs en cas de défaillance. Cette garantie vise à garantir le remboursement des sommes avancées ainsi que le rapatriement des voyageurs lorsque l’agence ne peut plus honorer ses engagements. Pourtant, des situations complexes surviennent, notamment lorsque le garant refuse de payer, plongeant les clients dans une incertitude et une profonde contrariété.
Les obligations des agences de voyages face à la faillite et la protection des clients
En France, toute agence de voyages doit légalement disposer d’une garantie financière afin d’assurer la sécurité des consommateurs. Cette couverture est conçue pour intervenir lorsque l’agence rencontre des difficultés financières, afin de protéger les clients en garantissant le remboursement intégral des sommes versées pour des prestations non fournies ou en organisant le rapatriement si nécessaire. Une telle disposition est essentielle pour maintenir la confiance dans le secteur touristique, un domaine vulnérable aux aléas économiques.
Par exemple, en cas de faillite d’une agence, le garant doit prendre en charge les remboursements ou la continuité des services achetés. Cependant, cela ne se produit pas toujours sans heurt, car des litiges surgissent lorsque les garanties contractuelles sont contestées, ou lorsque le garant invoque des clauses restrictives. Ce conflit met en lumière la complexité du droit du consommateur dans ce secteur.
Cas pratiques illustrant les difficultés face à un refus de remboursement par le garant
Un cas révélateur est celui d’une association belge, appelée (W)onderweg, qui avait organisé un séjour pour ses membres avec une agence en faillite. Malgré la souscription obligatoire d’une garantie financière par cette agence, l’assureur garant avait refusé le remboursement sous prétexte que l’association, en tant que personne morale, n’était pas éligible à la protection financière normalement réservée aux personnes physiques. Cette situation a été portée devant la Cour de justice de l’Union européenne, qui en 2025 a statué que les associations mandatées pour leurs membres doivent bénéficier des mêmes droits en matière de remboursement, afin d’éviter que chaque adhérent ne doive engager un recours juridique individuel.
Ce jugement est une avancée majeure en matière de droits des consommateurs, renforçant la protection collective face à la faillite d’une agence de voyages et soulignant l’importance de la garantie financière. Cela a aussi des implications pour les assurances voyage, incitant les organismes garantisseurs à respecter leurs engagements envers tous types de clients.
Recours juridiques et démarches à suivre quand le garant refuse le remboursement
Face au refus d’un garant de procéder au remboursement, les clients disposent de plusieurs recours juridiques pour défendre leurs droits. La première étape consiste généralement à saisir les tribunaux compétents pour faire reconnaître la validité du contrat de garantie et obliger le garant à respecter ses engagements. Le droit du consommateur prévoit des mécanismes précis pour agir rapidement, limitant les préjudices financiers subis par les clients.
Par ailleurs, certaines associations de consommateurs ou des sites spécialisés informent sur les démarches à entreprendre, y compris les modalités relatives à la garantie financière pour les agences de voyages. Ce type de ressource est essentiel afin d’éviter des situations comparables à des dossiers de faillites non résolues, nombreux dans le secteur touristique.
Dimension économique plus large et impact sur la confiance des clients
La perte de confiance des voyageurs envers les agences de voyages suite à des affaires de faillite non indemnisées a un effet profond sur l’économie du tourisme. La difficulté à obtenir un remboursement accroît la méfiance à l’égard des organismes de tourisme, et par extension de la garantie financière en elle-même, un mécanisme pourtant vital pour la protection des clients.
Il est donc crucial que les législateurs et acteurs du secteur veillent à la transparence et à l’application effective des garanties, afin de restaurer la confiance des clients. Certaines enquêtes approfondies, relayées par des médias spécialisés, dévoilent les zones d’ombre qui subsistent autour des pratiques des assureurs et garantit une meilleure information pour les voyageurs avertis.
Infographie interactive
Faillite d’une agence de voyages : quand le garant refuse de rembourser les clients
Cette infographie interactive vous guide à travers les étapes et recours possibles en cas de faillite d’une agence de voyages, notamment lorsque le garant financier refuse de rembourser les clients.
Ce contexte fait écho à d’autres problématiques économiques où la protection des investisseurs et des consommateurs reste centrale, comme exposé dans des analyses sur la règlementation des voyages à forfait ou les limites dans les garanties proposées par certains assureurs.
Les cas de refus de remboursement par le garant ne doivent pas rester des situations isolées sans recours. Ils alertent sur la nécessité d’une meilleure information et d’un encadrement juridique renforcé pour éviter que les droits du consommateur soient lésés dans le secteur du tourisme.
Pour approfondir ces enjeux dans un contexte économique plus large, la lecture d’études telles que celles sur les enjeux financiers au niveau local ou sur les avancées technologiques dans l’économie chinoise peut offrir une perspective enrichissante.
